 Opciones

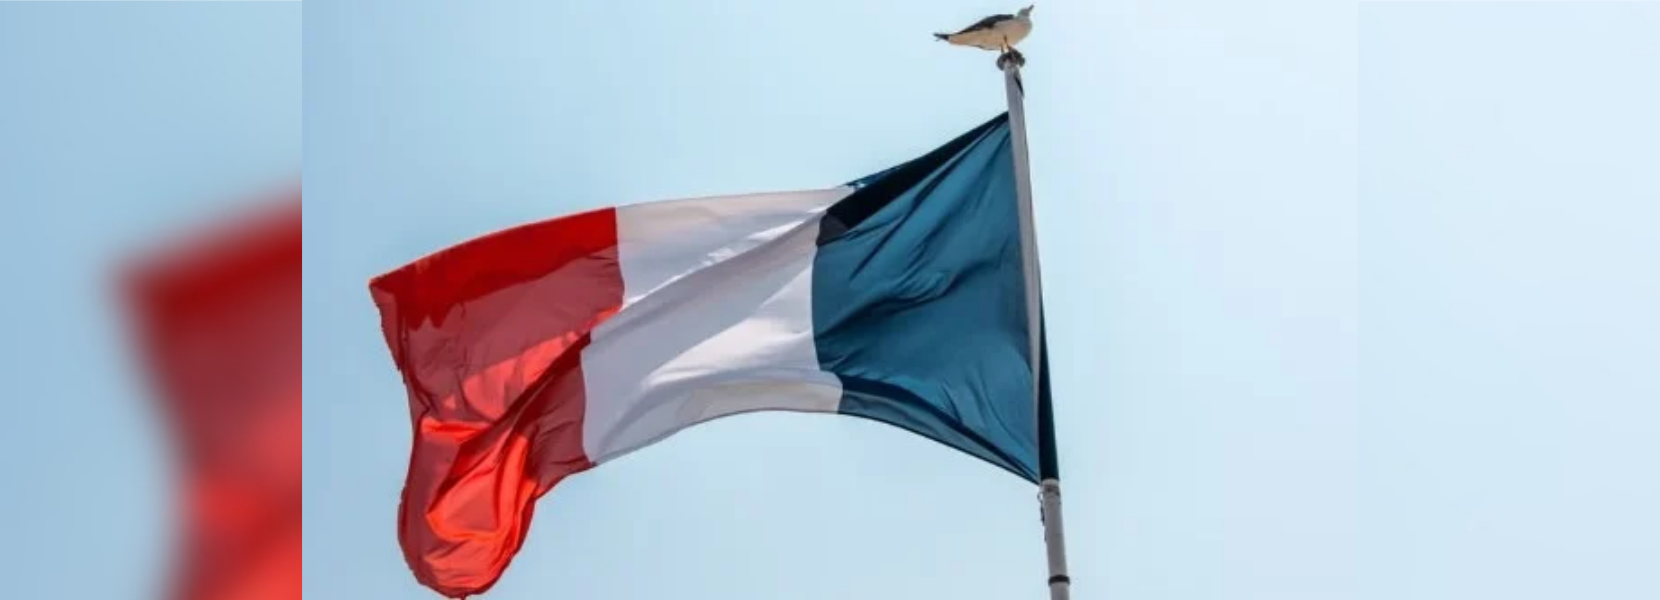
Francia enfrenta una creciente presión fiscal, política y energética que pone a prueba la capacidad del Gobierno para estabilizar sus finanzas. Con un Parlamento fragmentado y elecciones en el horizonte, el margen de maniobra se estrecha y aumenta la incertidumbre sobre el rumbo de la segunda economía de la eurozona.
El diferencial entre los bonos franceses y alemanes a diez años superó los cien puntos básicos. Según Reuters, es su nivel más alto desde la crisis del euro de 2012, y Francia ha llegado incluso a financiarse más caro que Italia. La señal llega en el peor momento: deuda cercana al 120 % del PBI, un déficit casi el doble del límite europeo, un Parlamento fragmentado, elecciones presidenciales en abril de 2027 y un diésel cada vez más caro y escaso.
Ninguno de estos factores provocaría, por sí solo, un colapso. El peligro reside en que se alimentan mutuamente. Según el proyecto presupuestario del Gobierno, la deuda pública alcanzaría el 119,3 % del PBI en 2026 y el 121,7 % en 2027. El déficit ronda el 5,4 %, lejos del 3 % que fija la Unión Europea, y el Financial Times calcula que el pago de intereses bordeará los 65 mil millones de euros este año.
El Gobierno pretende ahorrar 54 mil millones para reducir el déficit al 5 % en 2027, con una economía que crecería apenas 0,5 %. Francia ya tiene una de las cargas tributarias y uno de los niveles de gasto público más altos de Europa. Subir impuestos puede debilitar la inversión; congelar pensiones o recortar presupuestos puede contraer el consumo y alimentar las protestas.
Además, el proyecto debe llegar al Parlamento el 6 de octubre, según Reuters, y allí encontrará una Asamblea Nacional fragmentada, un Ejecutivo sin mayoría y partidos que ya piensan en abril de 2027, cuando Macron no podrá postular. Apoyar los recortes tendría un enorme costo electoral; rechazarlos agravaría la desconfianza de los mercados.
El antecedente no invita al optimismo. El presupuesto de 2026 solo pudo aprobarse tras meses de negociación y mediante el artículo 49.3 de la Constitución, que permite adoptar una ley sin someterla a votación. Volver a usarlo podría desencadenar una moción de censura; renunciar a él puede dejar al país sin un presupuesto capaz de estabilizar sus finanzas. El Gobierno deberá escoger entre la parálisis fiscal y el riesgo político.
A este cuadro se suma la energía. Según Reuters, los futuros europeos del diésel alcanzaron máximos históricos y duplicaron su valor desde comienzos de 2026. El propio Gobierno reconoció que cerca del 10 % de las estaciones tuvo dificultades con al menos un tipo de combustible. Los subsidios de emergencia calman momentáneamente a la calle, pero elevan el gasto y complican el ajuste.
Y el escenario externo no ayuda. La interrupción del tránsito por el estrecho de Ormuz redujo los flujos energéticos del golfo Pérsico, y Europa, importadora neta de diésel, sufre además los ataques contra infraestructuras rusas: según Reuters, tres de las seis principales refinerías que producen diésel redujeron o suspendieron operaciones en septiembre.
Queda el gran proveedor alternativo, Estados Unidos, donde el diésel marcó un récord de 6,51 dólares por galón. El Financial Times informa que legisladores republicanos presionan a Donald Trump para suspender las exportaciones y proteger a agricultores y transportistas. La Casa Blanca lo ha rechazado por ahora, pero las elecciones de medio término son el 3 de noviembre y la aprobación de Trump apenas llega al 32 %, según Reuters/Ipsos. Una decisión pensada para salvar votos en Washington dejaría a Europa sin su reemplazo cuando más lo necesita.
El panorama luce más o menos así. Un presupuesto bloqueado inquieta a los inversionistas; el mayor costo de financiamiento obliga a recortar más; los recortes encienden protestas y endurecen el bloqueo político; y un combustible caro y escaso convierte cada protesta en un problema mayor. Cada eslabón empeora al siguiente.
En 2012, Europa pudo apoyarse en una Alemania económicamente poderosa y políticamente estable. Hoy Berlín ya no ofrece esa misma fortaleza, y el motor franco-alemán tiene menos fuerza para sacar al continente de la tormenta.
Esto no significa que Francia vaya a implosionar. El Banco Central Europeo conserva instrumentos poderosos, como el mecanismo creado en 2022 para contener diferenciales injustificados entre países. Y Francia no es Grecia: es la segunda economía de la eurozona y uno de los principales centros bancarios del continente. Precisamente por eso, una crisis francesa sería mucho más difícil de contener.
A manera de conclusión, las fechas para seguir son tres: el 6 de octubre, cuando el presupuesto llegue al Parlamento; el 3 de noviembre, con las elecciones estadounidenses; y abril de 2027, con las presidenciales francesas. Francia no está condenada, pero el margen se hace cada vez más estrecho.
Lea la columna de Alonso Cárdenas, docente de la carrera de Ciencia Política UARM, en Rpp.pe
Sobre el autor:
Alonso Cárdenas
Docente de la carrera de Ciencia Política de la Universidad Antonio Ruiz de Montoya
Compartir esta noticia:
[Artículo RPP] Alonso Cárdenas: Francia: hora cero
Alonso Cárdenas, docente de la carrera de Ciencia Política de la Universidad Antonio Ruiz de Montoya (UARM), analiza la creciente presión fiscal, política y energética que enfrenta...

Periodista de DIE ZEIT compartió en la UARM su experiencia en periodismo científico
La Carrera Profesional de Periodismo de la Universidad Antonio Ruiz de Montoya (UARM) organizó el viernes 11 de setiembre el conversatorio “El periodismo científico desde una perspectiva...
Ricardo Falla Carrillo analiza la vigencia de Metrópolis frente al poder tecnológico actual
Ricardo Falla Carrillo, docente de la UARM, analiza la vigencia de Ricardo Falla Carrillode Fritz Lang y su mirada sobre el poder corporativo y tecnológico.
[Derecho UARM] Wendy Ledesma analiza las medidas necesarias para reducir las llamadas spam en el Perú
Wendy Ledesma, docente de la carrera de Derecho UARM, analiza la persistencia de las llamadas spam en el Perú y plantea fortalecer la fiscalización y las sanciones.
[Posgrado UARM] Colbert Soto destaca la importancia de cuidar la experiencia del cliente y generar comunidad
Colbert Soto, director de Posgrado UARM, destaca la importancia de cuidar la experiencia del cliente, generar comunidad y fortalecer el sentido de pertenencia.
[Psicología UARM] Emely Silverio explica cómo pequeños momentos pueden fortalecer la conexión familiar
Emely Silverio, docente de la carrera de Psicología UARM, explica cómo pequeños hábitos cotidianos pueden favorecer la conexión y fortalecer los vínculos familiares.
 Regresar
